
صندوقهای قرعهکشی خانوادگی یکی از روشهای رایج برای برنامهریزی مالی گروهی میان اعضای خانواده، دوستان یا گروههای مورد اعتماد هستند. در این مدل، اعضا توافق میکنند مبلغ مشخصی را در دورههای منظم پرداخت کنند و مجموع مبلغ جمعشده در هر دوره، طبق نوبت تعیینشده به یکی از اعضا برسد.صندوق قرعهکشی یکی از مدلهای صندوق قرضالحسنه خانوادگی و گروهی است. تفاوت اصلی آن با مدل پسانداز در شیوه تخصیص منابع است؛ در صندوق قرعهکشی معمولاً نوبت دریافت مبلغ از طریق قرعه یا ترتیب مورد توافق مشخص میشود و هر عضو تا پایان دوره به پرداخت سهم خود ادامه میدهد.
برای اینکه چنین صندوقی بدون اختلاف و بینظمی ادامه پیدا کند، مبلغ سهم، تعداد اعضا، زمان پرداختها، روش تعیین نوبت، شرایط تأخیر و مسئولیت مدیر باید پیش از شروع مشخص شوند. در این راهنما مراحل راهاندازی و مدیریت صندوق قرعهکشی خانوادگی را قدمبهقدم بررسی میکنیم.
- صندوق قرعهکشی خانوادگی چیست؟
- مراحل راهاندازی صندوق قرعهکشی خانوادگی
- قرعهکشی نوبتها چگونه انجام میشود؟
- یک مثال ساده از گردش صندوق قرعهکشی
- مهمترین قوانین صندوق قرعهکشی
- اگر یکی از اعضا دیر پرداخت کند چه میشود؟
- آیا نوبت اعضا قابل جابهجایی است؟
- خروج یا اضافهشدن عضو در میانه دوره
- وظایف مدیر صندوق قرعهکشی چیست؟
- مزایای صندوق قرعهکشی خانوادگی
- چالشها و محدودیتهای صندوق قرعهکشی
- صندوق قرعهکشی برای چه گروههایی مناسب است؟
- مدیریت صندوق قرعهکشی با جیبک
- جمعبندی
- سؤالات متداول
صندوق قرعهکشی خانوادگی چیست؟
صندوق قرعهکشی خانوادگی مدلی از صندوق قرضالحسنه خانوادگی و گروهی است که در آن اعضا مبلغ مشخصی را در دورههای منظم پرداخت میکنند. مجموع پرداختهای هر دوره به یکی از اعضا میرسد و این فرایند تا زمانی ادامه پیدا میکند که تمام اعضا نوبت دریافت خود را طی کنند.برای مثال، اگر ۱۰ نفر توافق کنند هر ماه یک میلیون تومان پرداخت کنند، در هر ماه ۱۰ میلیون تومان جمع میشود. این مبلغ طبق نوبتی که بر اساس قرعه یا روش مورد توافق گروه تعیین شده، به یکی از اعضا پرداخت میشود.
نکته مهم این است که دریافت مبلغ باعث پایان تعهد عضو نمیشود. فردی که در ماههای ابتدایی نوبت خود را دریافت کرده است، همچنان باید سهم دورههای بعد را تا پایان چرخه صندوق پرداخت کند.در این مدل، قرعهکشی فقط روشی برای تعیین نوبت اعضاست و به معنای قرعهکشی جایزهای، شرطبندی یا برد و باخت نیست.
مراحل راهاندازی صندوق قرعهکشی خانوادگی
راهاندازی یک صندوق قرعهکشی فقط با مشخصکردن مبلغ سهم و انجام قرعه کامل نمیشود. اعضا باید پیش از شروع اولین دوره درباره ساختار صندوق، زمانبندی، نحوه تعیین نوبت و مسئولیتهای خود به توافق برسند.
۱. انتخاب اعضای صندوق
اعضای صندوق باید توان پرداخت منظم سهم و آمادگی ادامه تعهد تا پایان دوره را داشته باشند. از آنجا که دریافت مبلغ اعضا در زمانهای متفاوت انجام میشود، اعتماد میان اعضا و پایبندی به توافقها اهمیت زیادی دارد.بهویژه اعضایی که در دورههای ابتدایی مبلغ خود را دریافت میکنند باید بدانند دریافت نوبت به معنای پایان پرداخت نیست و آنها نیز تا آخرین دوره موظف به پرداخت سهم توافقشده هستند.
۲. تعیین مبلغ سهم
مبلغ سهم باید پیش از شروع صندوق و با توافق همه اعضا مشخص شود. بهتر است مبلغی انتخاب شود که اعضا بتوانند در تمام دورهها بدون فشار مالی غیرمنطقی پرداخت آن را ادامه دهند.در مدل ساده صندوق قرعهکشی معمولاً سهم اعضا یکسان است؛ زیرا مجموع مبلغ هر دوره و مبلغ دریافتی هر عضو بر همین اساس شکل میگیرد. اگر گروه قصد استفاده از سهمهای متفاوت دارد، قواعد محاسبه باید پیش از شروع کاملاً روشن باشد.
۳. تعیین دوره و زمان پرداخت
باید مشخص شود پرداختها ماهانه، دوهفتهای یا در دوره زمانی دیگری انجام میشوند و آخرین مهلت پرداخت هر سهم چه تاریخی است.همچنین بهتر است میان آخرین مهلت پرداخت اعضا و زمان انتقال مبلغ به صاحب نوبت، فاصله مشخصی در نظر گرفته شود تا مدیر بتواند وضعیت پرداختها را بررسی کند.
۴. تعیین روش مشخصشدن نوبتها
گروه باید پیش از شروع تصمیم بگیرد نوبت اعضا چگونه مشخص شود. در بسیاری از صندوقها قرعه برای ایجاد ترتیب عادلانه میان اعضا استفاده میشود؛ اما اعضا میتوانند در صورت توافق، از یک ترتیب از پیش مشخصشده نیز استفاده کنند.صرفنظر از روش انتخاب، نتیجه باید ثبت شود و همه اعضا به ترتیب نوبتها دسترسی داشته باشند.
۵. انتخاب مدیر صندوق
مدیر صندوق مسئول ثبت اعضا، پیگیری سهمها، ثبت نوبتها و هماهنگی پرداخت مبلغ هر دوره است. مدیر باید اطلاعات صندوق را بهصورت منظم نگهداری کند و وضعیت پرداختها و نوبتها برای اعضا قابلبررسی باشد.مدیر مالک منابع صندوق نیست و نباید خارج از قوانین مورد توافق اعضا درباره نوبتها یا مبالغ تصمیمگیری کند.
قرعهکشی نوبتها چگونه انجام میشود؟
هدف قرعهکشی در این صندوق، مشخصکردن ترتیب دریافت اعضاست. روش انجام آن باید قبل از شروع دوره مشخص و برای همه اعضا قابلفهم باشد.دو روش رایج برای تعیین نوبت وجود دارد:
تعیین همه نوبتها در ابتدای دوره
در این روش، پیش از شروع اولین پرداخت، قرعه برای تمام اعضا انجام میشود و ترتیب دریافت از نوبت اول تا آخر مشخص میشود.مزیت این روش آن است که هر عضو از ابتدا میداند در چه دورهای مبلغ صندوق را دریافت خواهد کرد و میتواند برنامه مالی خود را بر همان اساس تنظیم کند.
تعیین نوبت بهصورت دورهای
در این روش، در هر دوره میان اعضایی که هنوز مبلغ صندوق را دریافت نکردهاند قرعه انجام میشود و صاحب نوبت همان دوره مشخص میشود.این روش زمان دقیق دریافت اعضا را از قبل مشخص نمیکند و به همین دلیل لازم است قواعد قرعه و فهرست افراد واجد شرایط در هر مرحله کاملاً شفاف ثبت شود.
| روش | ویژگی | نکته مدیریتی |
|---|---|---|
| تعیین همه نوبتها در ابتدا | زمان دریافت هر عضو از ابتدا مشخص است. | ترتیب نهایی باید ثبت و در اختیار همه اعضا قرار گیرد. |
| قرعهکشی دورهای | نوبت هر مرحله از میان اعضای باقیمانده مشخص میشود. | فهرست افراد حاضر در هر قرعه و نتیجه آن باید ثبت شود. |
هیچکدام از این دو روش بهطور مطلق بهتر نیستند. انتخاب روش مناسب به ترجیح اعضا و میزان اهمیت مشخصبودن زمان دریافت از ابتدای دوره بستگی دارد. مهمتر از نوع روش، شفافبودن قواعد و تغییرنکردن آنها در میانه دوره بدون توافق اعضاست.
یک مثال ساده از گردش صندوق قرعهکشی
فرض کنیم ۱۰ عضو در یک صندوق حضور دارند و هر نفر ماهانه یک میلیون تومان پرداخت میکند. مجموع پرداخت هر ماه ۱۰ میلیون تومان خواهد بود.پیش از شروع صندوق، نوبت اعضا مشخص میشود. در ماه اول همه اعضا سهم یک میلیون تومانی خود را پرداخت میکنند و مجموع ۱۰ میلیون تومان به عضو دارای نوبت اول میرسد.در ماه دوم همان ۱۰ نفر دوباره سهم خود را پرداخت میکنند و مبلغ جمعشده به صاحب نوبت دوم میرسد. عضو اول نیز با وجود اینکه مبلغ خود را دریافت کرده، همچنان سهم ماه دوم و ماههای بعدی را پرداخت میکند.
این فرایند تا ماه دهم ادامه پیدا میکند تا همه اعضا یکبار مبلغ کامل یک دوره را دریافت کرده باشند. در پایان، هر عضو هم تعداد مشخصی سهم پرداخت کرده و هم یک نوبت دریافت داشته است.
مهمترین قوانین صندوق قرعهکشی
بیشتر اختلافهای صندوق زمانی ایجاد میشوند که اعضا درباره یک اتفاق پیشبینینشده برداشتهای متفاوتی داشته باشند. به همین دلیل، قواعد اصلی بهتر است قبل از اولین پرداخت مشخص و ثبت شوند.
- تعداد اعضا و مدت کامل دوره
- مبلغ سهم هر عضو
- آخرین مهلت پرداخت سهم
- تاریخ پرداخت مبلغ به صاحب نوبت
- روش تعیین نوبتها
- نحوه ثبت و اعلام نتیجه قرعه
- شرایط تأخیر در پرداخت سهم
- وضعیت عضوی که نوبت خود را دریافت کرده اما پرداخت بعدی را انجام نمیدهد
- شرایط خروج عضو پیش از پایان دوره
- شرایط جایگزینی یا اضافهشدن عضو
- امکان جابهجایی نوبتها با توافق اعضا
- وظایف و حدود اختیارات مدیر
- روش تغییر قوانین
- نحوه حل اختلاف میان اعضا
بهتر است نسخه بهروز قوانین و ترتیب نوبتها در دسترس همه اعضا باشد. اگر در طول دوره تغییری در قوانین یا نوبتها ایجاد میشود، دلیل و نتیجه توافق نیز ثبت شود.
اگر یکی از اعضا دیر پرداخت کند چه میشود؟
تأخیر یک عضو میتواند پرداخت مبلغ به صاحب نوبت را به تأخیر بیندازد؛ بنابراین روش برخورد با بدقولی باید قبل از شروع صندوق مشخص شود.مدیر میتواند پیش از موعد پرداخت یادآوری ارسال کند و وضعیت سهم هر عضو را ثبت کند. اگر تأخیر ادامه پیدا کرد، صندوق باید طبق همان قاعدهای که اعضا در ابتدا پذیرفتهاند عمل کند.این قاعده میتواند شامل محدودشدن امکان شرکت در دوره بعد، الزام به تسویه پیش از موعد مشخص یا روش دیگری باشد که همه اعضا از ابتدا پذیرفتهاند.برای این موضوع یک قانون واحد مناسب همه صندوقها وجود ندارد؛ مسئله اصلی این است که تصمیم بعد از وقوع مشکل و بهصورت سلیقهای گرفته نشود.
آیا نوبت اعضا قابل جابهجایی است؟
گاهی ممکن است یکی از اعضا به دلیل نیاز مالی درخواست کند نوبت خود را با عضو دیگری جابهجا کند. چنین تغییری در صورتی قابل انجام است که قوانین صندوق آن را اجازه دهد و اعضای مرتبط با تغییر رضایت داشته باشند.تغییر نوبت نباید فقط بهصورت شفاهی انجام شود. ترتیب جدید باید ثبت شود تا در دورههای بعد درباره صاحب هر نوبت اختلافی ایجاد نشود.اگر جابهجایی نوبت بر تعهد یا وضعیت سایر اعضا اثر میگذارد، بهتر است تصمیم با اطلاع گروه انجام شود.
خروج یا اضافهشدن عضو در میانه دوره
خروج یک عضو در صندوق قرعهکشی میتواند بر پرداخت تمام دورههای بعد تأثیر بگذارد؛ بهخصوص اگر عضو قبلاً مبلغ نوبت خود را دریافت کرده باشد.به همین دلیل، شرایط خروج باید قبل از شروع مشخص شود. جایگزینی عضو، نحوه تسویه سهمها و مسئولیت پرداختهای باقیمانده از موضوعاتی هستند که باید برای چنین شرایطی در نظر گرفته شوند.اضافهکردن عضو جدید در میانه یک چرخه نیز میتواند مبلغ هر دوره و تعداد نوبتها را تغییر دهد. در بسیاری از گروهها سادهتر است اعضای جدید از چرخه بعد وارد صندوق شوند، مگر اینکه همه اعضا درباره روش دیگری توافق داشته باشند.
وظایف مدیر صندوق قرعهکشی چیست؟
مدیر صندوق باید اطلاعات اعضا، پرداختهای هر دوره، ترتیب نوبتها و وضعیت دریافت اعضا را بهصورت منظم ثبت کند. پیش از پرداخت مبلغ هر دوره نیز باید مشخص باشد چه افرادی سهم خود را پرداخت کردهاند و صاحب نوبت چه کسی است.ثبت نتیجه قرعه، نگهداری سوابق تغییر نوبتها و اطلاعرسانی درباره موعد پرداختها نیز از وظایف مدیریتی صندوق است.با این حال، مدیر نباید بتواند بهتنهایی ترتیب اعضا یا قوانین صندوق را تغییر دهد. نقش مدیر اجرای توافقهای گروه و ایجاد نظم و شفافیت در اطلاعات است.
مزایای صندوق قرعهکشی خانوادگی
یکی از مزایای این مدل، قابلفهمبودن ساختار آن است. اعضا مبلغی ثابت را در دورههای مشخص پرداخت میکنند و هر عضو یکبار مجموع مبلغ همان دوره را دریافت میکند.این روش میتواند به ایجاد تعهد برای پسانداز دورهای کمک کند و برای گروههایی مناسب باشد که اعضای آنها توان پرداخت نسبتاً مشابهی دارند.اگر همه نوبتها در ابتدای دوره مشخص شوند، هر عضو میتواند زمان تقریبی دریافت مبلغ را بداند و برای آن برنامهریزی کند.سادگی ساختار صندوق نیز باعث میشود اعضا بتوانند وضعیت کلی دوره را راحتتر دنبال کنند؛ البته به شرط آنکه پرداختها و نوبتها دقیق ثبت شوند.
چالشها و محدودیتهای صندوق قرعهکشی
مهمترین چالش صندوق قرعهکشی، وابستگی آن به پرداخت منظم تمام اعضاست. تأخیر یک نفر میتواند مبلغ قابلپرداخت به صاحب نوبت را ناقص کند.همچنین اعضایی که در نوبتهای ابتدایی مبلغ را دریافت کردهاند باید تعهد کافی برای ادامه پرداخت تا پایان دوره داشته باشند. خروج زودهنگام چنین عضوی میتواند فشار بیشتری بر سایر اعضا ایجاد کند.اختلاف درباره شیوه قرعه، جابهجایی نوبتها یا ورود و خروج اعضا نیز در صورت نبود قوانین روشن میتواند اعتماد گروه را کاهش دهد.به همین دلیل، موفقیت این مدل بیش از هر چیز به انتخاب اعضای متعهد، قواعد مشخص و ثبت دقیق پرداختها وابسته است.
صندوق قرعهکشی برای چه گروههایی مناسب است؟
این مدل معمولاً برای خانوادهها، دوستان و گروههایی مناسب است که اعضای آنها یکدیگر را میشناسند، توان پرداخت منظم دارند و میتوانند تا پایان دوره به تعهد خود پایبند بمانند.همچنین برای گروههایی مناسبتر است که ترجیح میدهند هر عضو در یک نوبت مبلغ کامل جمعشده دوره را دریافت کند.
اگر هدف گروه تشکیل منابعی باشد که اعضا بتوانند بر اساس نیاز، موجودی صندوق و شرایط مشخص درخواست وام بدهند، مدل صندوق قرضالحسنه پسانداز میتواند گزینه مناسبتری باشد.
برای مقایسه دقیقتر این دو مدل، مقاله تفاوت صندوق پسانداز و قرعهکشی را بخوانید.
مدیریت صندوق قرعهکشی با جیبک
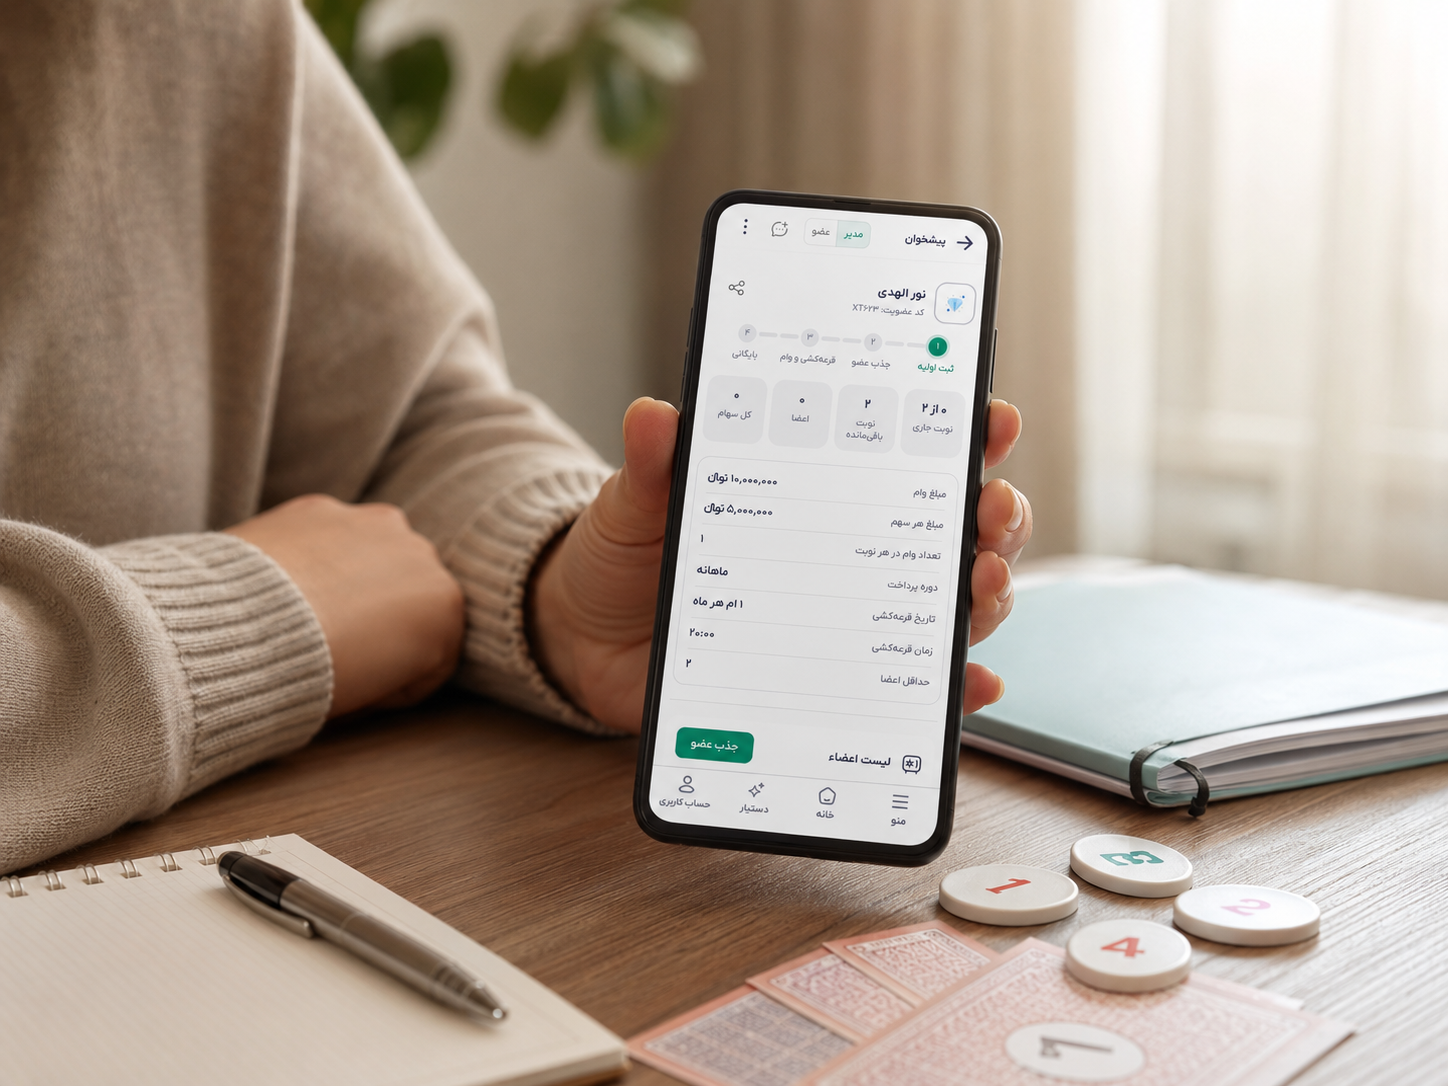
با افزایش تعداد اعضا و دورهها، نگهداری اطلاعات صندوق در پیامهای پراکنده یا یادداشتهای دستی میتواند باعث اشتباه شود. مدیر باید بداند سهم هر دوره توسط چه افرادی پرداخت شده، نوبت دریافت متعلق به چه کسی است و کدام تعهدها هنوز باقی ماندهاند.
جیبک برای ثبت و مدیریت اطلاعات صندوقهای خانوادگی و گروهی طراحی شده است و میتواند به منظمترشدن ثبت اعضا، پرداختها، دورهها و وضعیت نوبتها کمک کند.
استفاده از یک ابزار مدیریت، جای قوانین روشن یا تعهد اعضا را نمیگیرد؛ اما باعث میشود اطلاعات صندوق در یک ساختار مشخص ثبت شوند و پیگیری وضعیت اعضا سادهتر باشد.
جیبک بانک یا مؤسسه مالی نیست، خودش وام پرداخت نمیکند و پول اعضا را نگهداری یا جابهجا نمیکند. انتقال واقعی پول میان اعضا از طریق روشهای بانکی مورد توافق خودشان انجام میشود و جیبک ابزار مدیریت و ثبت فرایندهای صندوق است.
جمعبندی
صندوق قرعهکشی خانوادگی بر پایه پرداخت منظم اعضا و تعیین نوبت دریافت مبلغ شکل میگیرد. سادگی این مدل زمانی به یک مزیت تبدیل میشود که مبلغ سهم، زمان پرداخت، ترتیب نوبتها و مسئولیت اعضا از ابتدا روشن باشند.قرعه در این صندوق فقط برای تعیین نوبت استفاده میشود و اعضایی که مبلغ خود را زودتر دریافت میکنند نیز تا پایان چرخه به پرداخت سهم ادامه میدهند.انتخاب اعضای متعهد، ثبت دقیق پرداختها، شفافیت در تعیین نوبت و مشخصکردن قواعد مربوط به تأخیر، خروج و جابهجایی نوبتها میتواند از بسیاری از اختلافهای بعدی جلوگیری کند.
5 thoughts on “صندوق قرعهکشی خانوادگی؛ راهنمای راهاندازی و مدیریت”
Comments are closed.